Reforma Tributária e o Terceiro Setor: Custos Invisíveis e Impactos Legais
⏱️ Leitura: 7 min | 📁 Legislação | 🗓️ Atualizado: agosto de 2026
O boleto que chegou à tesouraria em fevereiro não tinha rubrica no orçamento aprovado em novembro. Não é erro de lançamento — é o primeiro efeito prático da reforma tributária terceiro setor pousando no caixa da sua organização, sem alarme jurídico e sem aviso prévio. A imunidade sobre o que a entidade oferece continua de pé. O problema é o que ela compra.
Onde a conta aparece: compras sem direito a crédito
Pense na imunidade constitucional como uma cláusula de proteção unilateral: ela blinda a receita da sua organização, mas não blinda o gasto. Desde que a Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025 substituíram ICMS, ISS, IPI, PIS e Cofins pelo Imposto sobre Bens e Serviços (IBS) e pela Contribuição sobre Bens e Serviços (CBS), essa assimetria ficou mais visível. Entidades de educação e assistência social sem fins lucrativos seguem sem recolher IBS e CBS terceiro setor sobre o que fornecem — mas pagam os dois tributos, sem direito a crédito, em cada nota de compra: material de escritório, serviços terceirizados, equipamentos, softwares de gestão. Esse valor não aparece em nenhuma cláusula jurídica. Aparece no extrato bancário do mês seguinte.
O cronograma que já está em curso
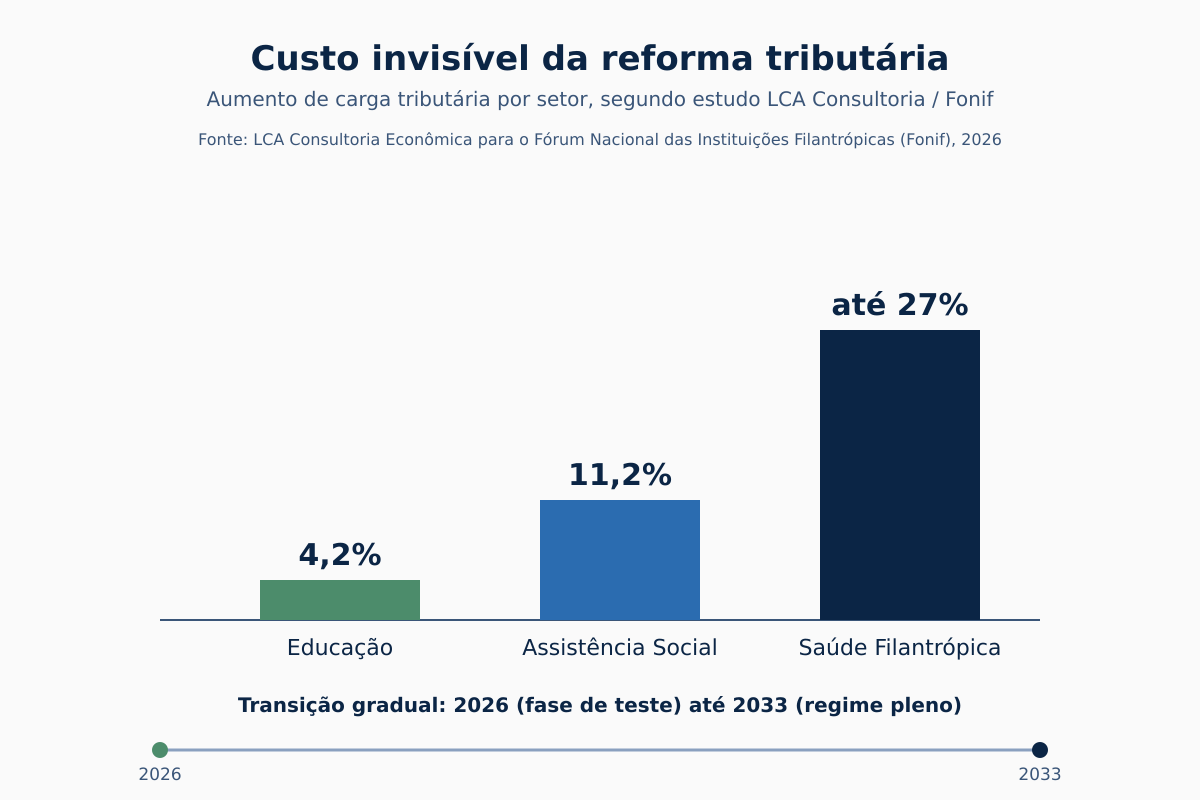
A cobrança não chega de uma vez. 2026 é um ano de calibração: passa a incidir uma alíquota simbólica de 0,9% de CBS e 0,1% de IBS, enquanto PIS e Cofins continuam sendo cobrados normalmente. A partir daí, começa uma transição que se estende até 2033 — os tributos antigos caem gradualmente enquanto IBS e CBS sobem, na mesma proporção, até substituir por completo o sistema atual. Para o planejamento financeiro da sua organização, isso significa uma coisa concreta: o impacto de cada ano isolado é pequeno, mas cumulativo, e o orçamento de 2027 já precisa reservar espaço para um aumento maior do que o de 2026.
Quanto isso pesa, setor por setor
Um levantamento técnico da LCA Consultoria Econômica, encomendado pelo Fórum Nacional das Instituições Filantrópicas (Fonif), quantificou essa carga por área de atuação: 4,2% a mais para entidades de educação, 11,2% para as de assistência social e até 27% para instituições filantrópicas de saúde, segundo estudos citados por hospitais do setor. A diferença não é aleatória — reflete o volume de insumos tributáveis que cada tipo de organização precisa comprar para funcionar. Uma entidade de assistência social movimenta mais serviços terceirizados e materiais de consumo do que uma associação de pequeno porte, e um hospital filantrópico compra, todos os dias, equipamentos e insumos médicos de alto valor, sem qualquer crédito para abater.
A saúde filantrópica concentra o alerta mais sério: essas instituições respondem por mais de 60% das internações de alta complexidade no SUS, somam cerca de 1,8 mil hospitais e mais de 180 mil leitos, e já acumulavam R$ 15 bilhões em dívidas por subfinanciamento do sistema público antes mesmo da reforma entrar em vigor. Se a sua organização atua nesse setor, ou presta serviço a quem atua, o percentual de 27% não é uma projeção distante — é uma linha que precisa entrar no orçamento de 2027 com nome e sobrenome.
Método: como orçar o custo invisível antes que ele vire rombo na prestação de contas
Um orçamento que ignora essa curva de custo só descobre o problema quando o caixa já fechou no vermelho. Evitar isso passa por seis frentes de planejamento financeiro OSC reforma tributária:
- Mapeie as compras sujeitas a IBS/CBS sem crédito: liste fornecedores, contratos de serviço e insumos recorrentes — essa é a base tributável real da sua organização, não uma estimativa genérica.
- Aplique o percentual do seu setor de atuação: use os índices do estudo LCA/Fonif (4,2% em educação, 11,2% em assistência social, até 27% em saúde filantrópica) como ponto de partida da simulação, ajustando conforme o volume real de compras.
- Crie uma rubrica orçamentária específica: “impacto tributário — reforma do consumo” precisa existir como linha própria no orçamento de 2027, não diluída em “despesas administrativas”.
- Renegocie contratos com fornecedores estratégicos: peça simulação de preço líquido pós-reforma antes de renovar qualquer contrato plurianual — o momento da renovação é a janela de negociação, não depois dela.
- Constitua uma reserva de contingência escalonada: como a transição vai até 2033, a reserva não precisa cobrir o impacto total de uma vez — precisa crescer na mesma proporção da alíquota, ano a ano.
- Leve o número, não a lei, para o conselho: a diretoria decide melhor diante de “isso custa X reais a mais em 2027” do que diante de uma explicação sobre IBS e CBS. Traduza o jurídico em impacto financeiro antes de apresentar.
Como a tecnologia pode apoiar sua organização neste processo
Nenhuma dessas seis frentes se sustenta em planilha solta. Sistemas de gestão financeira com centro de custo por categoria de compra permitem isolar, em tempo real, quanto do gasto mensal está sujeito a IBS e CBS sem crédito — em vez de descobrir isso apenas no fechamento contábil. Simuladores tributários, já oferecidos por parte das consultorias contábeis especializadas em terceiro setor, ajudam a projetar o impacto ano a ano da transição até 2033, sem depender de uma planilha manual refeita a cada mudança de alíquota. Dashboards de fluxo de caixa, atualizados automaticamente a partir do sistema de gestão, dão ao conselho visibilidade sobre o efeito acumulado — o tipo de informação que evita que a reserva de contingência seja definida no escuro.
A tecnologia não substitui a leitura jurídica da sua assessoria especializada. Ela organiza o número para que essa leitura chegue ao conselho com precisão, não com estimativa.
O guia do GIFE sobre os efeitos da reforma tributária nas OSCs resume bem por que esse acompanhamento não pode ficar só com o jurídico:
“Todas essas operações, que são muito frequentes, passarão a ter IBS, que começa com 1%, mas pode chegar a 27,5% em 2030.”
Próximo passo
O primeiro número que sua organização precisa ter em mãos não é o jurídico — é o financeiro: quanto a reforma tributária vai custar, por ano, até 2033, dado o volume real de compras da sua operação. Se ainda não está claro se sua organização está protegida pela imunidade tributária OSC ou precisa buscar qualificação formal, esse diagnóstico está detalhado no nosso guia sobre reforma tributária e estratégias legais para ONGs. E se o aumento de custos reforça a necessidade de diversificar receita, vale revisar as alternativas reunidas em novas tendências em captação de recursos para o terceiro setor.
Se sua organização precisa de uma simulação financeira e jurídica conjunta do impacto da reforma, a assessoria da Ivaneide Machado Strauss está disponível para esse diagnóstico completo — antes que o orçamento de 2027 feche sem essa linha prevista.
A imunidade tributária das OSCs foi extinta pela reforma tributária?
Não. A imunidade constitucional sobre as receitas de instituições de educação e assistência social sem fins lucrativos foi mantida pela Lei Complementar nº 214/2025. O que mudou é que essa proteção cobre apenas o que a entidade oferece — as compras que ela realiza continuam sujeitas a IBS e CBS, sem direito a crédito.
Que percentual de aumento de custo a reforma tributária pode gerar para uma OSC?
Segundo estudo da LCA Consultoria Econômica para o Fórum Nacional das Instituições Filantrópicas (Fonif), o aumento varia por área de atuação: cerca de 4,2% em entidades de educação, 11,2% em assistência social e até 27% em instituições filantrópicas de saúde, a depender do volume de compras tributáveis de cada organização.
Até quando vai a transição da reforma tributária para o terceiro setor?
A transição começou em 2026, com alíquotas simbólicas de teste (0,9% de CBS e 0,1% de IBS), e se estende até 2033, quando o novo sistema substitui integralmente os tributos atuais. O impacto cresce de forma gradual e cumulativa ao longo desses anos.
Como uma organização sem fins lucrativos deve se preparar financeiramente para a reforma tributária?
Mapeando as compras sujeitas a IBS e CBS sem crédito, aplicando o percentual estimado do seu setor de atuação ao orçamento, criando uma rubrica específica para esse impacto e constituindo uma reserva de contingência escalonada até 2033, além de renegociar contratos plurianuais considerando o novo custo líquido.