
Reforma Tributária e ONGs: Impactos e Estratégias Legais para o Terceiro Setor
⏱️ Leitura: 8 min | 📁 Legislação | 🗓️ Atualizado: agosto de 2026
Sua organização já recebeu do contador uma conta que simplesmente não existia no planejamento do ano anterior? Se a resposta for sim, você não está sozinho. A reforma tributária ONGs trouxe uma reorganização silenciosa das regras fiscais do terceiro setor — e parte considerável dela chegou embutida em uma lei complementar que poucos gestores acompanharam de perto no fim de 2025: a Lei Complementar nº 224/2025.
O que mudou de fato para as OSCs
É preciso separar dois movimentos que costumam ser confundidos. O primeiro é a reforma do consumo propriamente dita — a Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025, que substituem ICMS, ISS, IPI, PIS e Cofins pelo Imposto sobre Bens e Serviços (IBS) e pela Contribuição sobre Bens e Serviços (CBS). O segundo é a Lei Complementar nº 224/2025, publicada em 26 de dezembro de 2025, que reorganiza os incentivos fiscais federais e atingiu diretamente a isenção de IRPJ e CSLL de boa parte das entidades sem fins lucrativos. São leis distintas, com lógicas distintas, e a sua organização precisa entender as duas para não ser pega de surpresa em nenhuma frente.
IBS e CBS: a imunidade constitucional continua protegida
No campo do consumo, a notícia é tranquilizadora até certo ponto: a imunidade prevista no art. 150, VI, da Constituição Federal foi preservada para instituições de educação e de assistência social sem fins lucrativos, e o IBS não incide sobre as receitas de fornecimento de bens ou serviços realizadas por essas entidades. O detalhe que muda o cálculo da sua diretoria financeira é outro — as compras feitas pela organização continuam sendo tributadas normalmente, e sem direito a aproveitamento de crédito. Isso significa que o imposto pago em cada aquisição — de material de escritório a serviços contratados — vira custo definitivo, não recuperável. É esse o “custo invisível” que passa longe da manchete, mas aparece no fluxo de caixa todo mês.
O corte que pegou o setor de surpresa: IRPJ, CSLL e COFINS
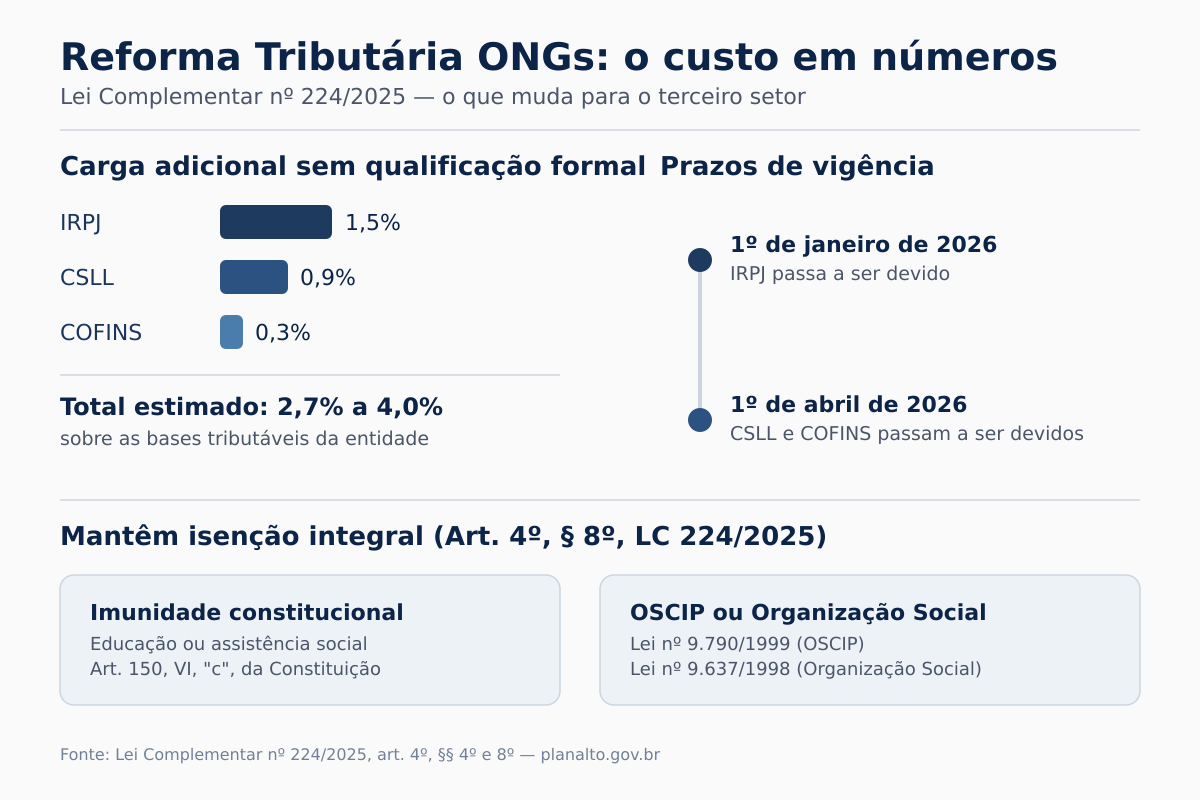
A mudança mais dura veio pela Lei Complementar nº 224/2025. O art. 4º da lei estabelece uma redução em cascata de incentivos fiscais federais, reduzindo isenções ao equivalente a 10% da alíquota do sistema padrão de tributação — ou seja, um corte de 90% no benefício para quem não se enquadra nas exceções previstas em lei. E as exceções, no § 8º do mesmo artigo, são específicas:
“§ 8º A redução dos incentivos e benefícios prevista no § 2º deste artigo não se aplica a: I — imunidades constitucionais; […] V — benefício fruído por pessoa jurídica sem fins lucrativos, nos termos das Leis nºs 9.790, de 23 de março de 1999, e 9.637, de 15 de maio de 1998.”
Traduzindo para a rotina da sua organização: quem tem imunidade constitucional (educação ou assistência social, nos termos do art. 150, VI, “c”, da Constituição) ou qualificação formal como OSCIP (Lei nº 9.790/1999) ou Organização Social (Lei nº 9.637/1998) mantém o benefício integral. Quem não tem nenhuma dessas duas proteções — associações, institutos e fundações que operam apenas com o CNPJ de entidade sem fins lucrativos, sem qualificação adicional — passa a recolher IRPJ, CSLL e COFINS de forma escalonada. Estimativas técnicas apontam uma carga tributária efetiva adicional entre 2,7% e 4,0% sobre as bases tributáveis dessas entidades, distribuída aproximadamente em 1,5% de IRPJ, 0,9% de CSLL e 0,3% de COFINS, com a incidência de PIS sobre folha (1%) ainda pendente de regulamentação específica. O texto integral da Lei Complementar nº 224/2025 está disponível no site do Planalto, e vale a leitura direta do art. 4º antes de qualquer decisão sobre o enquadramento da sua organização.
Os prazos também merecem atenção no seu calendário jurídico: os efeitos para os tributos sujeitos à anterioridade anual — caso do IRPJ — começaram em 1º de janeiro de 2026; para os tributos sujeitos à noventena, como CSLL e COFINS, a vigência é a partir de 1º de abril de 2026. A regulamentação prática veio pelo Decreto nº 12.808/2025, pela Portaria MF nº 3.278/2025 e pela Instrução Normativa RFB nº 2.305/2025.
Blindagem jurídica: o passo a passo para proteger sua organização
Pense na qualificação formal como uma cláusula de proteção que você negocia antes de assinar o contrato — só que aqui o contrato é com o próprio Estado, e a cláusula precisa ser construída agora. O caminho prático passa por sete frentes:
- Diagnóstico de enquadramento: levante se a sua organização já possui imunidade constitucional reconhecida (educação ou assistência social) ou qualificação como OSCIP ou OS. Sem esse mapeamento, qualquer decisão seguinte fica no escuro.
- Regularização da qualificação: se a entidade atua há anos apenas com o CNPJ de associação sem fins lucrativos, avalie com a assessoria jurídica se faz sentido buscar a qualificação como OSCIP junto ao Ministério da Justiça e Segurança Pública, nos termos da Lei nº 9.790/1999.
- Segregação contábil: separe, na contabilidade, as receitas amparadas por imunidade das receitas sujeitas a IBS, CBS e demais tributos — a fiscalização vai exigir essa clareza documental.
- Revisão de contratos de compra: reavalie fornecedores e condições contratuais diante da ausência de crédito tributário sobre aquisições — o custo que antes era neutro agora impacta a margem operacional.
- Documentação de doações e heranças: registre formalmente doações e heranças recebidas para aplicar corretamente a não incidência de ITCMD, benefício que a reforma incorporou ao texto constitucional para entidades de interesse público e relevância social.
- Simulação de impacto financeiro: peça à assessoria jurídica ou contábil uma simulação real do efeito de 2,7% a 4,0% sobre as bases tributáveis da sua organização, considerando o cenário sem qualificação formal.
- Acompanhamento legislativo ativo: monitore a tramitação do PLP 11/2026 no Senado Federal, de autoria do senador Flávio Arns, que propõe reverter a exigência de qualificação formal instituída pela LC 224/2025 — o projeto já avançou na Comissão de Assuntos Sociais e pode alterar esse cenário.
Como a tecnologia pode apoiar sua organização neste processo
Nenhuma dessas sete frentes se sustenta em planilhas soltas ou pastas de e-mail. Sistemas de gestão contábil com centro de custo por fonte de receita ajudam a manter a segregação entre receitas imunes e tributáveis exigida pela fiscalização. Plataformas de gestão documental facilitam guardar, com data e assinatura, os comprovantes de doação necessários para comprovar a não incidência de ITCMD caso a Receita questione uma operação específica. E ferramentas de monitoramento legislativo — ainda que simples, como alertas de palavras-chave em portais do Congresso e da Receita Federal — evitam que a sua equipe jurídica seja pega de surpresa por uma nova portaria ou instrução normativa, como aconteceu com boa parte do setor em dezembro de 2025.
A tecnologia aqui não substitui a assessoria jurídica especializada — ela organiza o terreno para que essa assessoria trabalhe com dados confiáveis, em vez de reconstruir o histórico fiscal da organização a cada nova exigência.
Sua organização já sabe, hoje, quanto do orçamento de 2026 será consumido por essa mudança se nada for feito? E o conselho tem essa informação para decidir com segurança, ou está operando com a mesma estrutura fiscal de antes da reforma?
Próximo passo
Qualificação formal, segregação contábil e documentação de doações não são tarefas para resolver isoladamente — elas fazem parte de uma mesma arquitetura de governança que sustenta a organização diante de qualquer fiscalização. Se sua entidade já avançou nessa direção, vale revisar como esse esforço se conecta à captação de recursos públicos para projetos de inovação, já que editais e convênios costumam exigir regularidade fiscal comprovada. E se a sua organização ainda está estruturando conselho, controles internos e prestação de contas, o texto sobre gestão institucional e compliance para entidades do terceiro setor é o ponto de partida.
Se o diagnóstico da sua organização ainda está incompleto, a assessoria jurídica da Ivaneide Machado Strauss pode conduzir esse levantamento com o rigor técnico que a reforma tributária passou a exigir do setor.
O que é a Lei Complementar 224/2025 e como ela afeta minha ONG?
É a lei que reorganizou os incentivos fiscais federais, reduzindo em até 90% isenções de IRPJ, CSLL, COFINS e PIS para entidades sem fins lucrativos que não têm imunidade constitucional nem qualificação formal como OSCIP (Lei 9.790/1999) ou Organização Social (Lei 9.637/1998). Foi publicada em 26 de dezembro de 2025, com efeitos a partir de janeiro e abril de 2026.
Toda ONG perdeu a isenção de IRPJ e CSLL com a reforma tributária?
Não. Entidades com imunidade constitucional reconhecida (educação ou assistência social, art. 150, VI, “c”, da Constituição) e entidades formalmente qualificadas como OSCIP ou Organização Social mantiveram o benefício integral, conforme o art. 4º, § 8º, da Lei Complementar 224/2025. A perda afeta associações e fundações sem essas qualificações.
A reforma tributária cobra imposto sobre doações recebidas pela minha organização?
Não. A reforma incorporou à Constituição a não incidência de ITCMD sobre doações e heranças destinadas a entidades sem fins lucrativos de interesse público e relevância social. O ponto de atenção é documentar corretamente cada doação para comprovar o enquadramento se a Receita questionar.
Minha ONG paga IBS e CBS sobre as compras que faz?
Sim. Embora a receita da entidade com imunidade constitucional não seja tributada por IBS e CBS, as compras de bens e serviços feitas pela organização continuam sujeitas a esses tributos, sem direito a aproveitamento de crédito — o que aumenta o custo efetivo das aquisições.
1 Comentário