
Prestação de Contas de OSCs: Orientações para Evitar Riscos na Gestão
⏱️ Leitura: 7 min | 📁 Gestão Organizacional | 🗓️ Atualizado: setembro de 2026
Uma parceria com o poder público não termina quando o último real do repasse cai na conta. Ela termina quando a prestação de contas de OSCs é analisada, aceita e arquivada — e é exatamente nesse intervalo, entre a execução do projeto e o parecer final do gestor público, que boa parte das organizações da sociedade civil brasileiras tropeça. Não por má-fé. Por falta de rotina.
O risco que aparece só depois que o dinheiro já foi gasto
É comum uma OSC executar um projeto com excelência — metas batidas, comunidade atendida, relatório fotográfico completo — e, mesmo assim, ser notificada por inconsistência na prestação de contas. A causa quase sempre é a mesma: documentação organizada no fim, não durante. Nota fiscal sem data legível, extrato bancário que não fecha com a memória de cálculo, ausência de justificativa para uma meta parcialmente cumprida.
O efeito prático é desproporcional ao erro. Uma pendência não sanada pode gerar Tomada de Contas Especial, impedimento de novas parcerias e, em casos de reincidência, inclusão em cadastros de inidoneidade. Para uma organização que vive de parcerias públicas, isso é o equivalente institucional a perder a linha de crédito.
Prestação de contas não é auditoria de desconfiança — é a assinatura do contrato cumprido
Vale corrigir um erro de leitura comum: a Lei nº 13.019/2014, o MROSC, não trata a prestação de contas como fiscalização policialesca da OSC. O artigo 64 é explícito ao colocar o foco no cumprimento das metas e dos resultados pactuados — não na régua contábil isolada. Pense na prestação de contas como a assinatura que confirma que um contrato foi cumprido conforme o combinado: ela só é problemática quando falta prova do que já foi feito de verdade.
Isso muda a estratégia da organização. Em vez de tratar a prestação de contas como um formulário a preencher no fim do projeto, ela deve ser tratada como um processo contínuo, construído em paralelo à execução — porque é exatamente isso que a lei pede.
Como estruturar a prestação de contas sem sustos: 6 passos com fundamento legal
- Organize a governança documental desde a assinatura do termo: o termo de colaboração ou de fomento e o plano de trabalho definem as metas, os prazos e a forma de comprovação. Guardar esse conjunto acessível para toda a equipe evita divergência de interpretação lá na frente.
- Abra conta bancária específica para cada parceria: o artigo 56 da Lei exige extrato da conta bancária específica e conciliação entre pagamentos e débitos. Misturar recursos de parcerias diferentes é a causa mais comum de glosa.
- Registre a execução do objeto em paralelo à execução financeira: listas de presença, fotos, vídeos e relatórios de atividades precisam nascer junto com o gasto, não ser reconstituídos depois. O relatório de execução do objeto, previsto no artigo 55, é tão decisivo quanto o financeiro.
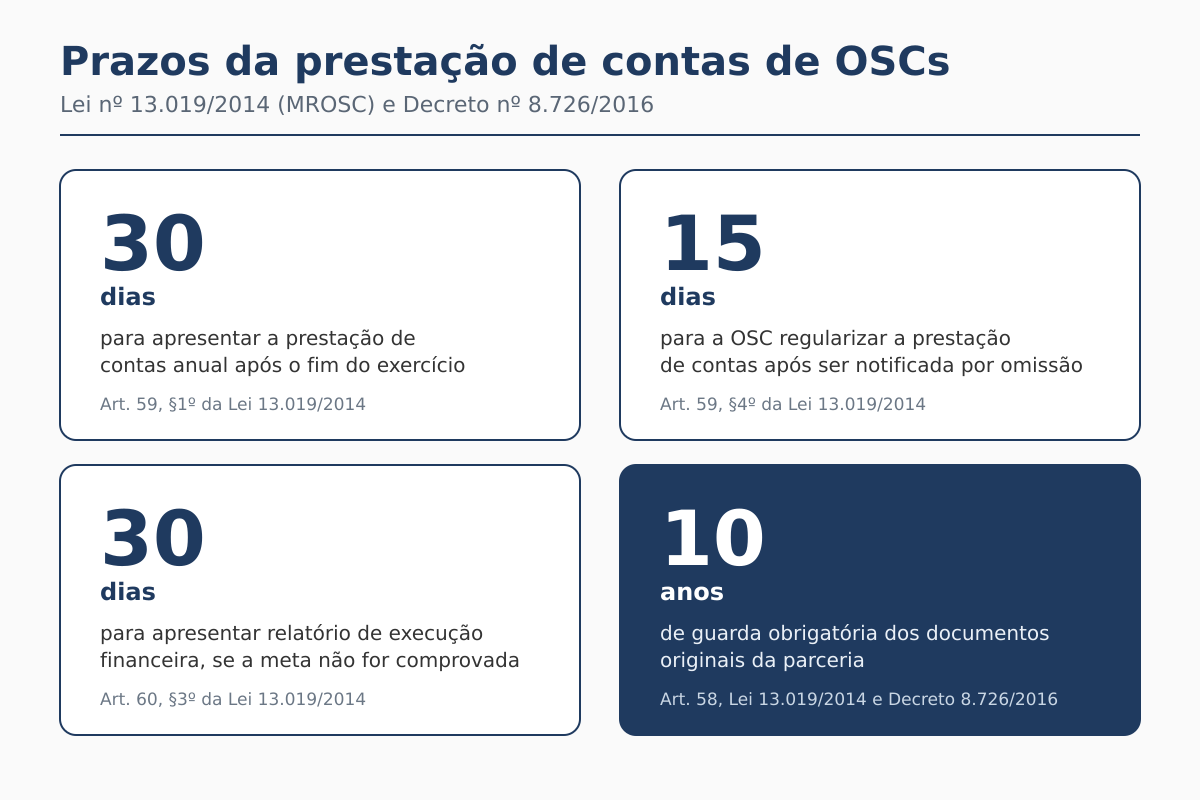
- Cumpra o prazo de 30 dias da prestação de contas anual: em parcerias com vigência superior a um ano, o artigo 59 exige a apresentação do Relatório Parcial de Execução do Objeto em até trinta dias após o fim de cada exercício. Perder esse prazo gera notificação e, se a omissão persistir, abre caminho para sanção.
- Guarde os documentos originais por dez anos: o artigo 58, regulamentado pelo Decreto nº 8.726/2016, fixa esse prazo contado do dia seguinte à apresentação da prestação de contas. Digitalizar não substitui guardar o original.
- Prepare-se para o parecer técnico de monitoramento: quando a meta não é comprovada ou há indício de irregularidade, a administração pública pode exigir relatório de execução financeira complementar, com prazo de até trinta dias para resposta. Ter a rotina dos passos anteriores já resolvidos reduz esse risco a quase zero.
Como a tecnologia pode apoiar sua organização neste processo
Nenhuma OSC de porte médio consegue sustentar esse nível de organização documental só com pasta física e planilha solta. Sistemas de gestão de projetos sociais com controle de centro de custo por parceria, ferramentas de digitalização com indexação automática por termo e prazo, e dashboards simples de acompanhamento de metas já são realidade acessível para organizações pequenas — não é preciso um ERP corporativo caro para começar.
O ponto central é que a tecnologia aqui não substitui o controle jurídico e contábil da parceria: ela organiza a evidência para que, quando o parecer da prestação de contas chegar, a resposta já esteja pronta em vez de ser construída sob pressão de prazo.
“A prestação de contas é uma etapa do processo de parceria, um procedimento que visa analisar e avaliar o cumprimento das obrigações das partes, em especial, da organização da sociedade civil que recebeu os recursos para executar as atividades, projetos e atingir as metas propostas.”
Três perguntas para levar à próxima reunião de diretoria
A sua organização sabe, hoje, em que dia vence a prestação de contas anual de cada parceria vigente? Existe alguém formalmente responsável por essa rotina, ou ela depende de quem “lembrar primeiro”? E se um órgão de controle pedisse, amanhã, os documentos de uma parceria encerrada há três anos, sua OSC teria como entregá-los em 48 horas?
Se alguma dessas respostas gerou insegurança, esse é o sinal de que a prestação de contas precisa sair da lógica de urgência de fim de projeto e virar parte da rotina institucional.
Próximo passo
Prestação de contas bem-feita começa antes da assinatura do termo — na estrutura de governança que sustenta a organização. Se sua OSC ainda não tem essa base sólida, vale revisitar nosso conteúdo sobre governança e controles internos em instituições que administram recursos públicos, e também sobre diversificação de fontes de financiamento no terceiro setor, para reduzir a dependência de um único tipo de parceria.
Se sua organização já enfrenta uma pendência de prestação de contas ou quer estruturar essa rotina antes que o problema apareça, a assessoria jurídica institucional da Ivaneide Machado Strauss pode revisar seus termos de parceria e construir, junto com sua equipe, um fluxo de conformidade sob medida.
O que acontece se uma OSC não apresentar a prestação de contas no prazo?
A administração pública notifica a organização, geralmente em até quinze dias, para regularizar a pendência. Se a omissão persistir, a parceria pode ser objeto de Tomada de Contas Especial, com risco de devolução de valores e impedimento de novas parcerias com o poder público.
A prestação de contas de uma OSC foca mais nas metas ou na parte financeira?
O artigo 64 da Lei nº 13.019/2014 estabelece que a análise deve priorizar o cumprimento das metas e dos resultados pactuados no plano de trabalho. O relatório de execução financeira só é exigido de forma aprofundada quando a meta não é comprovada ou há indício de irregularidade.
Por quanto tempo a OSC precisa guardar os documentos da parceria?
Dez anos, contados do dia útil seguinte à apresentação da prestação de contas ou do fim do prazo para apresentá-la, conforme o artigo 58 da Lei nº 13.019/2014 e o Decreto nº 8.726/2016.
Existe prestação de contas simplificada para parcerias pequenas?
Sim. O MROSC prevê procedimentos simplificados para parcerias de menor complexidade, e a administração pública é obrigada a fornecer manual específico de orientação à OSC no momento da celebração do termo, conforme o artigo 63 da Lei.